投資信託毎月分配
 chappychan
投資信託毎月分配
https://gurabia17.livedoor.blog/
https://anime17bl.livedoor.blog/
https://entame17bl.livedoor.blog/
https://idol17bl.livedoor.blog/
https://geinou1717.livedoor.blog/
https://manga17.livedoor.blog/
https://jyoyuu17.livedoor.blog/
https://gamepnm.hatenablog.com/
https://model17.livedoor.blog/
 |
|
価格:2640円 |

 |
|
価格:2750円 |

 |
|
価格:2970円 |


オンラインゲーム

ライザップ

フレッツ光

DMM FX

オークファン
 |
|
PlayStation5 デジタル・エディション 日本語専用 Console Language: Japanese only 価格:55000円 |


 |
|
Yunth 生ビタミンC 美白美容液 1ml×28包 | 美容液 ビタミンC 導入美容液 先行美容液 ブースター 美白 スキンケア | ユンス ゆんす 価格:3960円〜 |


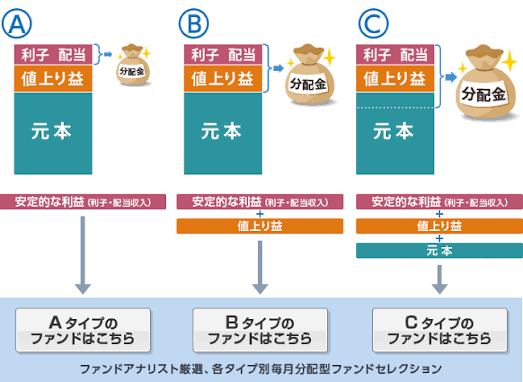
投資信託の毎月分配型(毎月分配金が出る投資信託)は、定期的に現金(分配金)を受け取れる仕組みです。投資元本を取り崩して分配金を支払うケース(元本払戻金・特別分配金)があるため、メリットだけでなくデメリットや仕組みを正しく理解することが非常に重要です。📊 毎月分配型投資信託の基本構造分配金には、運用の利益から支払われる「普通分配金」と、投資した元本を切り崩して戻される「元本払戻金(特別分配金)」の2種類があります。項目普通分配金 💰元本払戻金(特別分配金) ⚠️仕組み運用の利益・運用成果から支払われる運用の利益が出ず、自分の元本を削って支払われる税金課税対象(約20%の税金がかかる)非課税(自分の お金が戻ってきただけのため)基準価額への影響分配金を出す分、基準価額は下がる分配金を出す分、基準価額が大きく下がる✅ メリットと ⚠️ デメリット💡 メリット定期的な収入感覚: 毎月一定の現金が手元に入るため、年金の上乗せや生活費の補填として計画的に使いやすいです。利益の確定: 定期的に分配金として利益(または元本)を受け取ることで、自動的に一部の利益確定を行っている状態になります。⚠️ デメリットと隠れたコスト複利効果が得られない: 利益が自動的に再投資されないため、長期的な資産形成において複利効果(お金が雪だるま式に増える効果)が著しく低下します。元本が減るリスク(タコ足配当): 運用成績が悪い時期でも無理に分配金を出し続ける商品が多く、自分の元本がどんどん減って(基準価額が下がって)いくケースが多発します。新NISAでの制限: 2024年から始まった新NISA(つみたて投資枠・成長投資枠ともに)では、毎月分配型の投資信託は投資対象から除外されています。長期の資産形成に向かないと国が判断しているためです。🔎 毎月分配型を選ぶべき人と選ぶべきではない人🎯 選ぶべき人(向いている人)すでに十分な資産があり、増やすことよりも「今すぐ毎月のお小遣いや生活費として現金を使いたい」と考えている高齢期の方。❌ 選ぶべきではない人(向いていない人)20代〜50代など、「これから将来に向けて資産を大きく増やしたい(資産形成したい)」と考えている方。新NISA口座を活用して効率よく非課税メリットを享受したい方。💡 賢い運用のための代替案もし「将来のために資産を増やしたいけれど、定期的にお金も崩したい」という場合は、毎月分配型を選ぶのではなく、「分配金なし(再投資型)の投資信託」を新NISAで購入し、必要な時に必要な分だけ手動(または証券会社の定期売却サービス)で取り崩す方が、税金面や複利効果の観点から圧倒的に有利です。