住宅ローン 変動金利
 chappychan
住宅ローン 変動金利
https://gurabia17.livedoor.blog/
https://anime17bl.livedoor.blog/
https://entame17bl.livedoor.blog/
https://idol17bl.livedoor.blog/
https://geinou1717.livedoor.blog/
https://manga17.livedoor.blog/
https://jyoyuu17.livedoor.blog/
https://gamepnm.hatenablog.com/
https://model17.livedoor.blog/
 |
|
価格:2640円 |

 |
|
価格:2750円 |

 |
|
価格:2970円 |


オンラインゲーム

ライザップ

フレッツ光

DMM FX

オークファン
 |
|
PlayStation5 デジタル・エディション 日本語専用 Console Language: Japanese only 価格:55000円 |


 |
|
価格:3960円〜 |


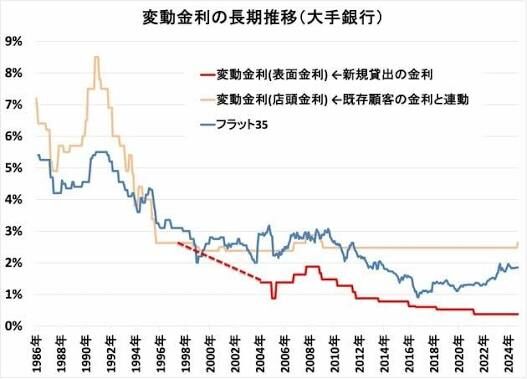
変動金利住宅ローンは、市場金利の動きに合わせて定期的に適用金利が見直されるタイプのローンです。初期金利の低さから利用者の約8割が選ぶ主流のプランですが、日本銀行による段階的な利上げ(政策金利1.25%)を受け、2026年現在は多くの主要銀行で金利が上昇局面にあります。
変動金利を検討・利用する上で、必ず押さえておくべき「仕組み」と「メリット・デメリット」を解説します。
💡 変動金利の重要ルール(元利均等返済の場合)
多くの民間銀行では、金利が急上昇した際に家計が破綻するのを防ぐため、以下の緩和措置が設けられています。
• 半年ルール:適用される「金利」自体は半年に1回見直されます。
• 5年ルール:金利が上がっても、毎月の「返済額」は5年間変わりません。
• 125%ルール:5年後の返済額見直し時、増額される場合でも前の返済額の1.25倍(125%)が上限となります。
⚠️ 注意(落とし穴):返済額が据え置かれていても、金利が上がれば「利息の支払い」が増え、「元金の返済」が後ろ倒しになります。金利が激しく上昇すると、毎月の返済額がすべて利息の支払いに消え、元金が減らないどころか「未払利息」が発生し、最終返済日に一括請求されるリスクがあります。
※SBI新生銀行やソニー銀行、PayPay銀行など、ネット銀行の一部にはこの「5年・125%ルール」自体がない(金利上昇が即座に返済額に反映される)ところもあります。
⚖️ メリットとデメリット
項目 特徴とメリット・デメリット
メリット 🔹 借入当初の金利が圧倒的に低い:全期間固定金利(フラット35など:3%台半ば)に比べ、変動金利(最優遇で1%前後)は大幅に低く、当初の月返済額を抑えられます。
🔹 元金の減りが早い:金利が低く抑えられている間は、支払う利息が少ない分、効率よく元金を減らすことができます。
デメリット 🔸 将来の総返済額が確定しない:完済するまでいくら払うか分からないため、長期的な教育費や老後資金の計画が立てにくくなります。
🔸 金利上昇リスクを自分が負う:市場金利が上昇し続けた場合、固定金利よりも結果的に総返済額が多くなる可能性があります。
📈 近年の金利動向と今後の見通し
長期金利に連動する固定金利はすでに大きく上昇していますが、変動金利の指標となる「短期プライムレート」も、日銀の相次ぐ利上げに伴って引き上げが始まっています。
大手銀行(三菱UFJ銀行や三井住友銀行など)は2026年秋にかけて新規借入金利を順次引き上げており、すでに住宅ローンを返済している既存ユーザーにも、2027年以降徐々に実際の返済(内訳や金額)へ反映される見込みです。エコノミストの間では、今後も緩やかな利上げが続く可能性が指摘されています。
🛡️ 変動金利が向いている人と上昇への対策
• 向いている人:借入金額が少なめの方、返済期間が短い(または早期に完済予定の)方、万が一金利が上がっても手元の貯蓄で繰上返済ができるなど「家計のリスク許容度」が高い方。
• 今できる対策:
1. 金利が低いうちに新NISAなどを活用して資産運用するか、手元に預貯金を厚めに残しておく。
2. 金利が「+0.5%」「+1.0%」になった場合の返済シミュレーションを事前に行い、家計の限界線を知る。
3. 変動金利と固定金利を組み合わせる「ミックスローン」を検討する。